
Hay libros que no necesariamente cambian las reglas del dinero, pero sí cambian la forma en que muchas personas empiezan a mirarlo. Padre rico, padre pobre, de Robert T. Kiyosaki, pertenece claramente a esa categoría.
Publicado originalmente en 1997, el libro se convirtió con el tiempo en uno de los títulos de educación financiera más conocidos del mundo. Su éxito se explica en parte por una idea muy sencilla: muchas personas aprenden durante años a trabajar, estudiar y conseguir un empleo, pero apenas reciben formación sobre cómo administrar el dinero, invertir, crear activos o construir independencia financiera.
Kiyosaki presenta estas ideas a través de dos figuras contrapuestas: el “padre pobre”, asociado a una visión más tradicional basada en estudiar, conseguir un buen empleo y buscar seguridad, y el “padre rico”, que representa una mentalidad más orientada a los negocios, la inversión, los activos y la creación de fuentes de ingresos.
Más allá de que algunas ideas del libro puedan discutirse o matizarse, su gran mérito ha sido popularizar conceptos como los activos y pasivos, la educación financiera o la necesidad de no depender exclusivamente de un salario.
En esta guía te resumo algunas de las ideas más importantes de Padre rico, padre pobre y las convertimos en principios prácticos que pueden ayudarte a pensar mejor sobre el dinero, el ahorro, el trabajo y la inversión.
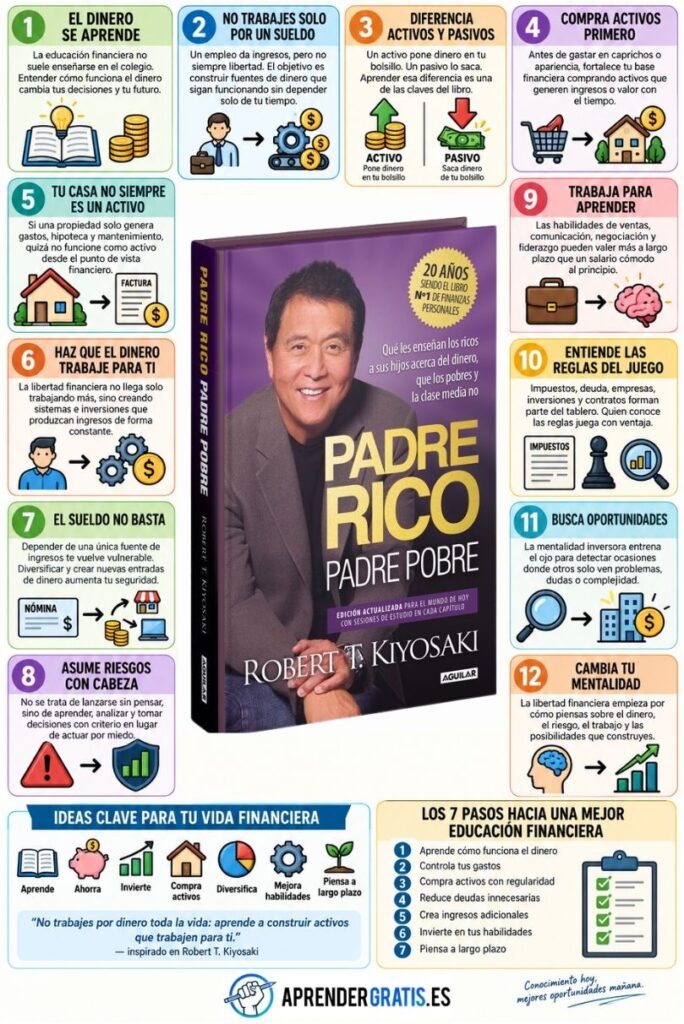
Descarga Padre Rico, Padre Pobre, la Infografía Completa
Suscríbete de forma gratuita a la newsletter donde daremos cada semana nuevos consejos, plantillas de Excel y documentos. Sigue el canal de Telegram o Whatsapp 🔔 para ser el primero en conocer las actualizaciones, nuevas guías y contenido exclusivo.
Aquí te podrás descargar la infografía en buena resolución para que tengas todo su potencial en un único lugar. Pulsa sobre la imagen para descargar.
¿Quién es Robert T. Kiyosaki?
Robert T. Kiyosaki es un empresario, inversor y autor estadounidense especializado en educación financiera.
Aunque ha publicado numerosos libros y materiales sobre dinero, negocios e inversión, su nombre está asociado sobre todo a Padre rico, padre pobre, la obra que le dio reconocimiento internacional.
Gran parte de su trabajo gira alrededor de una idea central: la educación tradicional prepara a las personas para obtener ingresos mediante el trabajo, pero no necesariamente para comprender cómo funciona el dinero.
Kiyosaki insiste especialmente en aprender conceptos relacionados con contabilidad, inversión, fiscalidad, empresas, deuda y creación de activos.
Uno de los elementos más reconocibles de su filosofía es lo que denomina el “cuadrante del flujo del dinero”, que divide las formas de generar ingresos en cuatro grandes categorías:
- Empleado.
- Autónomo o profesional independiente.
- Propietario de un negocio.
- Inversor.
Según esta visión, cuanto más dependamos exclusivamente de nuestro propio tiempo para generar ingresos, más limitada será nuestra capacidad de construir independencia financiera.
Eso no significa que trabajar como empleado sea algo negativo. La idea del autor es que conviene comprender que existen otras maneras de generar ingresos y que, con el tiempo, podemos intentar construir sistemas, negocios o inversiones que no dependan completamente de las horas que trabajamos.

Ideas clave para tu vida financiera
La educación financiera no consiste únicamente en aprender a invertir en bolsa o entender cómo funciona una hipoteca. En realidad, empieza por algo mucho más básico: comprender cómo utilizas el dinero y qué consecuencias tienen tus decisiones a medio y largo plazo.
Aprende
El primer paso es conocer los conceptos fundamentales de las finanzas personales. Entender qué es un presupuesto, cómo funciona la inflación, qué implica una deuda o qué efecto puede tener el interés compuesto ayuda a tomar decisiones mucho más conscientes.
No es necesario convertirse en economista. Basta con comprender suficientemente bien cómo funcionan los productos y decisiones que afectan a tu vida diaria. Saber calcular cuánto terminarás pagando por un préstamo o cómo puede perder valor el dinero con el tiempo ya supone una gran diferencia.
La educación financiera también reduce la dependencia de recomendaciones externas. Cuanto mejor entiendes un producto, una inversión o una deuda, más fácil es valorar si realmente encaja contigo.
Ahorra
Ahorrar no significa simplemente acumular dinero sin utilizarlo. El ahorro cumple varias funciones y una de las más importantes es proporcionar seguridad.
Un fondo de emergencia permite afrontar gastos inesperados sin recurrir inmediatamente a préstamos o tarjetas de crédito. Una avería del coche, una reparación doméstica o una pérdida temporal de ingresos pueden convertirse en problemas mucho mayores cuando no existe ningún colchón financiero.
Ahorrar también permite preparar futuras inversiones, pagar formación o afrontar compras importantes sin depender tanto de la financiación. Por eso conviene ver el ahorro no como dinero inmóvil, sino como una herramienta que aumenta tus opciones.
Invierte
Ahorrar ayuda a proteger tus finanzas, pero invertir busca que una parte de ese dinero pueda crecer con el tiempo.
La inflación reduce progresivamente el poder adquisitivo del dinero, por lo que mantener todos los ahorros en efectivo durante muchos años puede tener un coste. La inversión permite buscar rentabilidad, aunque siempre implica asumir algún grado de riesgo.
Existen muchas formas de invertir y no todas son adecuadas para todo el mundo. Fondos indexados, acciones, bonos, negocios o inmuebles tienen características, riesgos y horizontes temporales distintos.
La clave está en entender aquello en lo que se invierte y evitar decisiones basadas únicamente en promesas de rentabilidad rápida.
Compra activos
Esta es una de las ideas más conocidas de Padre rico, padre pobre. Kiyosaki utiliza una definición muy sencilla: un activo es algo que pone dinero en tu bolsillo, mientras que un pasivo es algo que lo saca.
Desde el punto de vista contable, esta explicación es una simplificación, pero resulta útil como herramienta para pensar en las decisiones financieras personales.
Una inversión que genera intereses, un negocio rentable o una propiedad alquilada pueden producir ingresos. En cambio, determinados bienes pueden tener valor pero generar también gastos constantes de mantenimiento, financiación o impuestos.
La enseñanza práctica es sencilla: intentar destinar una parte de los ingresos a elementos que puedan generar valor o ingresos futuros.
Diversifica
Depender de una sola fuente de ingresos puede aumentar la vulnerabilidad financiera. Si todos tus ingresos proceden de un salario y ese salario desaparece, el impacto puede ser inmediato.
Por eso la diversificación no solo se aplica a las inversiones. También puede aplicarse a los ingresos.
Un autónomo puede intentar trabajar con distintos clientes. Un trabajador puede desarrollar una actividad complementaria. Un inversor puede repartir su patrimonio entre distintos activos.
Diversificar no significa intentar hacerlo todo a la vez, sino reducir progresivamente la dependencia de un único punto de fallo.
Mejora tus habilidades
Tus conocimientos y habilidades también forman parte de tu patrimonio.
Aprender ventas, negociación, idiomas, programación, marketing o inteligencia artificial puede aumentar tu capacidad para generar ingresos durante muchos años.
En muchas ocasiones, una habilidad nueva puede tener un retorno mucho mayor que una inversión financiera pequeña. Puede permitir acceder a un mejor empleo, aumentar tarifas, conseguir nuevos clientes o crear un proyecto propio.
Por eso invertir en formación no debería verse únicamente como un gasto, sino como una posible inversión a largo plazo.
Piensa a largo plazo
La construcción de patrimonio rara vez ocurre de forma inmediata. En la mayoría de los casos es el resultado de pequeñas decisiones repetidas durante muchos años.
Ahorrar con regularidad, invertir de forma constante, evitar deudas innecesarias, mejorar profesionalmente y reinvertir parte de los ingresos puede producir efectos muy significativos con el tiempo.
El largo plazo permite además aprovechar uno de los mecanismos más importantes de las finanzas: el interés compuesto. Cuando los beneficios de una inversión vuelven a invertirse, pueden empezar a generar nuevos beneficios.

Los 7 pasos hacia una mejor educación financiera
1. Aprende cómo funciona el dinero
Antes de invertir o buscar nuevas fuentes de ingresos, conviene comprender tu situación actual.
Saber cuánto ingresas, cuánto gastas, cuánto debes y cuánto ahorras proporciona una visión mucho más clara de tus finanzas.
A partir de ahí resulta más fácil aprender conceptos como inflación, interés compuesto, rentabilidad, riesgo o fiscalidad.
No necesitas dominar todos estos temas desde el principio. Lo importante es avanzar progresivamente y comprender cada vez mejor las decisiones que tomas con tu dinero.
2. Controla tus gastos
Muchas personas saben cuánto pagan de hipoteca o alquiler, pero desconocen cuánto gastan cada mes en pequeñas compras.
Suscripciones, comida a domicilio, compras impulsivas o servicios poco utilizados pueden sumar cantidades importantes al final del año.
Controlar los gastos no significa eliminar cualquier placer. El objetivo es saber dónde va el dinero y decidir conscientemente qué gastos aportan realmente valor.
Cuando conoces tus gastos, también puedes establecer prioridades con mucha más claridad.
3. Compra activos con regularidad
Una vez que existe cierto control sobre los gastos, el siguiente paso es intentar convertir parte de los ingresos en patrimonio.
Eso puede hacerse mediante inversiones financieras, un negocio, formación profesional o cualquier otro activo que pueda generar valor en el futuro.
La cantidad inicial no tiene que ser grande. Lo importante es convertirlo en un hábito.
Destinar una pequeña parte de los ingresos de forma constante puede producir un efecto muy importante a largo plazo.
4. Reduce deudas innecesarias
Las deudas pueden convertirse en uno de los principales obstáculos para mejorar unas finanzas personales.
Especialmente problemáticas son aquellas que financian consumo y tienen tipos de interés elevados.
Cuando una parte importante de los ingresos se utiliza para pagar deudas antiguas, queda menos dinero disponible para ahorrar, invertir o afrontar imprevistos.
Reducir estas obligaciones permite recuperar capacidad financiera y aumentar el margen para tomar mejores decisiones.
5. Crea ingresos adicionales
Mejorar las finanzas no consiste únicamente en gastar menos.
También existe otra vía: aumentar los ingresos.
Eso puede implicar negociar un salario mejor, cambiar de empleo, trabajar como freelance, vender productos, crear un negocio o desarrollar alguna fuente de ingresos complementaria.
No todas estas actividades tienen que convertirse en grandes proyectos. Incluso una pequeña fuente adicional puede mejorar la estabilidad financiera y permitir ahorrar o invertir más.
6. Invierte en tus habilidades
Las habilidades profesionales pueden aumentar directamente tu capacidad de generar ingresos.
Aprender un idioma, mejorar en ventas, dominar una herramienta tecnológica o desarrollar conocimientos de gestión puede abrir nuevas oportunidades.
Además, las habilidades tienen una ventaja importante: suelen acompañarte durante toda tu trayectoria profesional.
Una inversión en formación realizada hoy puede seguir generando beneficios muchos años después.
7. Piensa a largo plazo
La libertad financiera suele construirse lentamente.
No depende de una única inversión brillante ni de una decisión extraordinaria, sino de una combinación de hábitos mantenidos durante el tiempo.
Ahorrar, invertir, aprender y evitar errores graves produce un efecto acumulativo.
Pensar a largo plazo también ayuda a evitar decisiones impulsivas provocadas por modas, miedo o promesas de enriquecimiento rápido.
Las 12 lecciones de Padre rico, padre pobre
1. El dinero se aprende
Una de las principales ideas del libro es que saber ganar dinero no significa automáticamente saber administrarlo.
Muchas personas reciben formación durante años para ejercer una profesión, pero apenas aprenden sobre ahorro, inversión, deuda o fiscalidad.
Esa falta de conocimientos hace que decisiones financieras importantes se tomen muchas veces sin suficiente información.
La buena noticia es que la educación financiera puede aprenderse igual que cualquier otra habilidad. Leer, formarse y analizar las propias decisiones ayuda a mejorar progresivamente.
2. No trabajes solo por un sueldo
Un empleo proporciona ingresos, pero depender exclusivamente de un salario también puede limitar las opciones financieras.
Existe un límite evidente al número de horas que una persona puede trabajar.
Por eso Kiyosaki insiste en intentar construir fuentes de ingresos que no dependan completamente del tiempo.
Esto no significa abandonar un empleo, sino utilizar parte de los ingresos actuales para crear nuevas posibilidades económicas.
3. Diferencia activos y pasivos
La distinción entre activos y pasivos es probablemente el concepto más conocido del libro.
Kiyosaki propone una regla sencilla: los activos generan ingresos o aumentan el patrimonio, mientras que los pasivos consumen dinero.
Aunque esta explicación simplifica la definición contable, resulta útil para analizar determinadas decisiones personales.
Antes de una compra importante puedes preguntarte si ese dinero producirá algún rendimiento futuro o simplemente generará nuevos gastos.
4. Compra activos primero
Cuando aumentan los ingresos también suele aumentar el consumo.
Este fenómeno puede provocar que una persona gane cada vez más dinero, pero nunca consiga mejorar realmente su situación financiera.
Kiyosaki propone invertir primero una parte de los ingresos antes de aumentar el nivel de gasto.
Es una filosofía similar a “pagarte a ti mismo primero”: reservar dinero para ahorro o inversión antes de utilizar todo el presupuesto en consumo.
5. Tu casa no siempre es un activo
Esta es una de las ideas más discutidas de Padre rico, padre pobre.
Kiyosaki sostiene que una vivienda que genera únicamente gastos puede comportarse, desde el punto de vista del flujo de dinero, como un pasivo.
Eso no significa que comprar una casa sea necesariamente una mala decisión. Una vivienda puede proporcionar estabilidad y también aumentar de valor.
La idea importante es distinguir entre poseer algo valioso y poseer algo que realmente genera ingresos.
6. Haz que el dinero trabaje para ti
Cuando todos los ingresos dependen directamente de las horas trabajadas, existe una relación muy estrecha entre tiempo y dinero.
Los activos permiten separar parcialmente ambos conceptos.
Una inversión puede generar intereses, un negocio puede producir beneficios o un producto puede seguir vendiéndose después de haber sido creado.
Eso es lo que Kiyosaki resume con la idea de hacer que el dinero trabaje para ti.
7. El sueldo no basta
Depender de una única fuente de ingresos puede resultar arriesgado.
Los cambios económicos, tecnológicos o laborales pueden afectar incluso a empleos aparentemente estables.
Por eso desarrollar otras fuentes de ingresos puede aumentar la seguridad.
No tienen que sustituir inmediatamente al salario. Su función inicial puede ser simplemente complementar los ingresos actuales.
8. Asume riesgos con cabeza
Evitar cualquier riesgo también puede tener consecuencias negativas.
Mantener todo el dinero sin invertir, por ejemplo, puede provocar una pérdida de poder adquisitivo debido a la inflación.
Pero asumir riesgos sin comprenderlos puede ser todavía peor.
La solución está en aprender a gestionarlos mediante información, diversificación y decisiones razonables.
9. Trabaja para aprender
Kiyosaki recomienda valorar un empleo no solo por el salario, sino también por aquello que puede enseñarte.
Aprender ventas, negociación, liderazgo o gestión puede tener un enorme valor a largo plazo.
En determinados momentos, adquirir una nueva habilidad puede ser más importante que conseguir un pequeño aumento salarial.
Esa experiencia puede convertirse después en nuevas oportunidades profesionales o empresariales.
10. Entiende las reglas del juego
Las decisiones financieras están condicionadas por impuestos, contratos, deuda, empresas y regulación.
Comprender estos elementos permite tomar decisiones más informadas.
Una persona que entiende cómo funciona un préstamo puede comparar mejor distintas opciones.
Una persona que conoce la fiscalidad puede planificar mejor sus ingresos e inversiones.
Conocer las reglas no garantiza el éxito, pero reduce muchos errores evitables.
11. Busca oportunidades
La educación financiera también cambia la manera de observar determinados problemas.
Donde una persona ve únicamente una dificultad, otra puede detectar una oportunidad.
Un mercado poco atendido puede convertirse en un negocio. Una nueva tecnología puede crear una profesión. Una habilidad poco común puede aumentar mucho el valor profesional.
Buscar oportunidades no significa asumir cualquier riesgo, sino aprender a analizar situaciones desde distintos ángulos.
12. Cambia tu mentalidad
La relación con el dinero también está influida por las creencias.
Hay personas que consideran que invertir siempre es demasiado arriesgado, mientras que otras aceptan cualquier inversión esperando hacerse ricas rápidamente.
Ambos extremos pueden resultar problemáticos.
Mejorar la mentalidad financiera consiste en cuestionar determinadas ideas, aprender y tomar decisiones más racionales.
Cambiar la forma de pensar no garantiza riqueza, pero sí puede cambiar los hábitos que influyen en ella.
Qué podemos aprender realmente de Padre rico, padre pobre
El mayor valor de Padre rico, padre pobre probablemente no esté en seguir literalmente todas las ideas de Kiyosaki.
Su importancia está en introducir preguntas que muchas personas nunca se habían planteado.
¿Qué ocurre con el dinero que ganas?
¿Cuánto consumes y cuánto inviertes?
¿Qué activos estás construyendo?
¿Qué habilidades pueden mejorar tus ingresos?
¿Dependes completamente de una única fuente de dinero?
Pensar en estas cuestiones obliga a mirar las finanzas personales con una perspectiva diferente.